
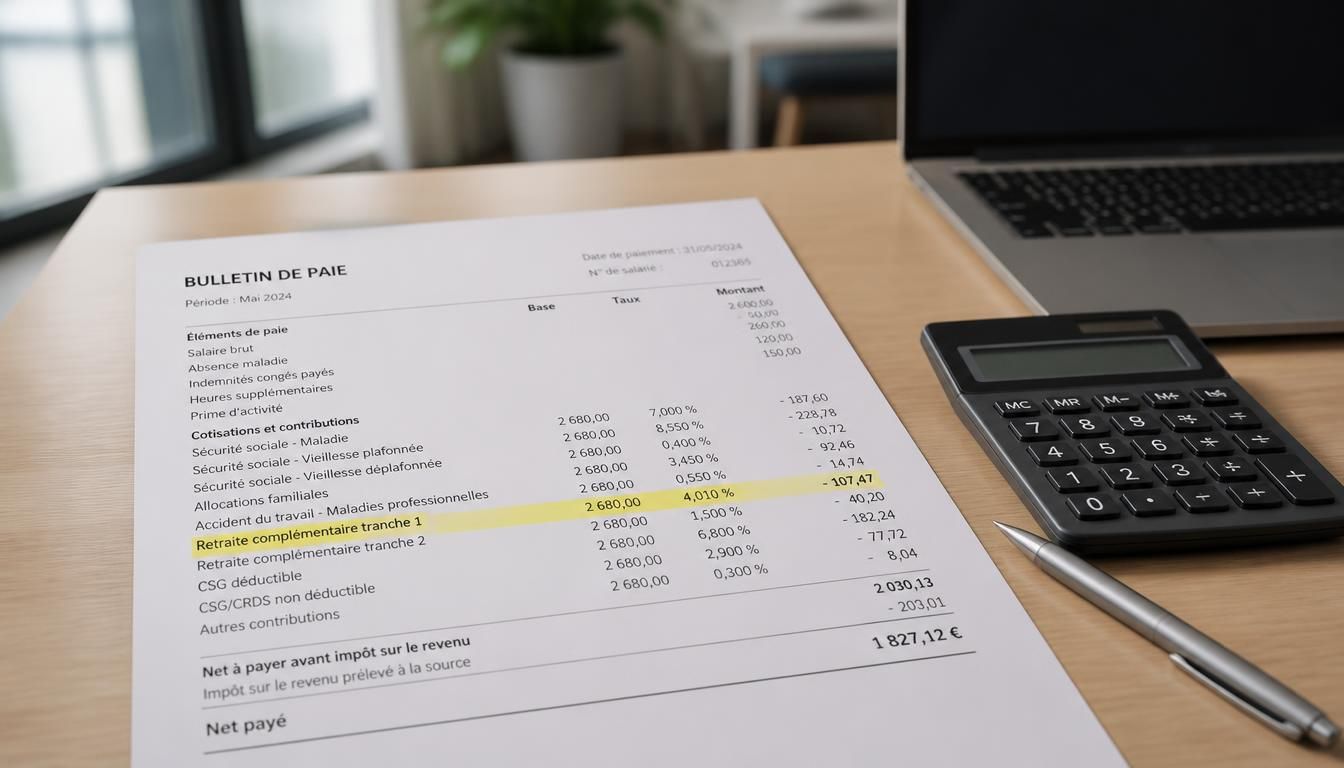
Retraite complémentaire tranche 1 sur la fiche de paie
 Eugene
•
22 octobre 2026
La complémentaire de tranche 1 sur la fiche de paie est une ligne de cotisation qui intrigue souvent au premier coup d’œil. Elle désigne la part de retraite complémentaire calculée sur une base précise du salaire et elle joue un rôle concret dans vos droits futurs. Cette mention permet de lire plus facilement votre bulletin, de comprendre ce qui est prélevé sur la paie et d’anticiper son effet sur votre retraite. Pour beaucoup de salariés, c’est une ligne discrète, mais essentielle dans le contexte social du bulletin.
Retraite complémentaire tranche 1
- La complémentaire de tranche 1 sur la fiche de paie est une ligne de cotisation liée à la retraite complémentaire et calculée sur une base précise du salaire. Elle aide à lire le bulletin, à comprendre ce qui est prélevé et à anticiper l’effet sur les droits futurs.
- Sur un bulletin classique, cette cotisation se repère souvent sous l’intitulé retraite complémentaire ou AGIRC-ARRCO. Elle figure dans les charges sociales avec l’assiette, le taux, le montant, ainsi que la part salariale et la part employeur.
- La tranche 1 dépend du plafond mensuel de sécurité sociale, qui fixe la limite de l’assiette de calcul. Si le salaire est inférieur au plafond, toute la base est en tranche 1 ; s’il le dépasse, seule la part jusqu’au plafond reste dans cette tranche.
- Le salaire est découpé en plusieurs tranches pour appliquer des règles différentes selon la rémunération. La tranche 1 couvre la part la plus courante du salaire, tandis que la tranche 2 concerne l’excédent éventuel.
- Le calcul repose sur trois étapes : repérer l’assiette, appliquer le taux, puis vérifier le montant affiché. Dans l’exemple donné, un brut de 2 200 euros avec un taux global de 7,87 % produit 173,14 euros de cotisation totale.
- Dans le régime AGIRC-ARRCO, la cotisation alimente des points qui servent ensuite au calcul de la pension. La confusion la plus fréquente consiste à la distinguer de la complémentaire santé, qui concerne la mutuelle et non la retraite.
Quand vous savez la décoder, la complémentaire de tranche 1 sur la fiche de paie devient beaucoup moins opaque : vous voyez ce qui relève de la retraite, ce qui dépend du plafond et ce qui alimente vos points. En pratique, cette lecture facilite vos vérifications et vous aide à repérer une anomalie sans attendre plusieurs mois.
Comprendre la ligne de retraite complémentaire sur le bulletin
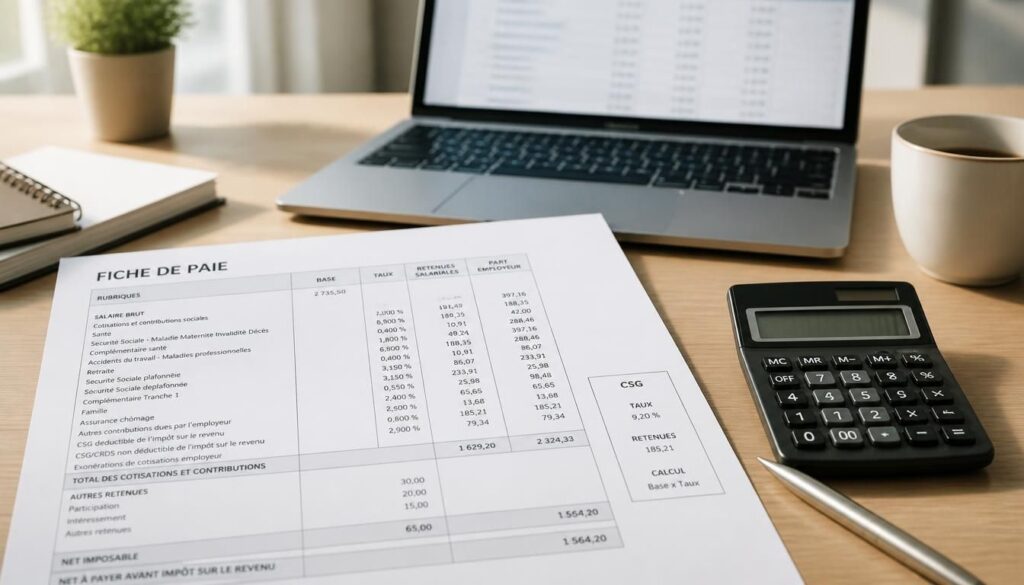
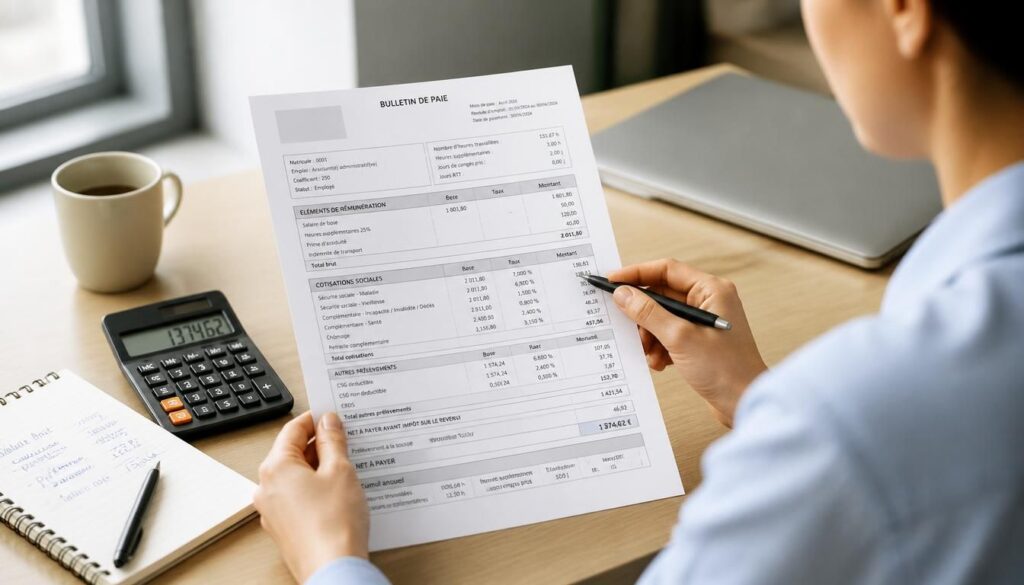
La ligne de retraite complémentaire sur le bulletin indique une cotisation liée à votre future retraite et à la rémunération prise en compte. Pour le salarié, cette cotisation apparaît dans la zone des charges sociales et elle se lit avec l’assiette, le taux et le montant. Sur une fiche claire, la ligne précise aussi la part salariale et la part employeur, ce qui aide à comprendre le coût global de la paie. Sur un bulletin, cette cotisation n’est pas une retenue isolée : elle finance des droits. Dans le social, cette lecture évite bien des confusions. Pour approfondir ce sujet, consultez notre guide sur fiche de paie simple.
Sur une fiche de paie classique, la ligne se repère souvent sous l’intitulé retraite complémentaire ou AGIRC-ARRCO. Le salarié peut y voir la base de calcul, la cotisation appliquée et le total prélevé sur la paie. Un bulletin détaillé permet de comparer la ligne d’un mois à l’autre et de vérifier si la cotisation correspond au salaire brut déclaré. En complément, découvrez comprendre sa fiche de paie.
Ce que signifie cette rubrique pour le salarié
Pour le salarié, cette rubrique montre qu’une cotisation alimente des droits de retraite complémentaire. Elle n’est pas seulement un prélèvement : elle transforme une partie du salaire en droits futurs. La cotisation apparaît donc comme un repère utile pour comprendre le bulletin et suivre la logique de la paie. Si vous lisez votre fiche sans repère, cette ligne peut sembler technique, mais elle devient simple dès qu’on distingue la base, le taux et le montant. Vous pourriez également être intéressé par comment comprendre la fiche de paie.
- l’intitulé de la cotisation
- la base retenue pour le calcul
- le taux appliqué sur la ligne
- le montant prélevé sur le bulletin
Où la repérer dans une fiche de paie classique
Dans une fiche de paie classique, la ligne se trouve souvent dans le bloc des cotisations sociales, près des rubriques retraite. Le salarié la repère grâce à la mention complémentaire ou à l’organisme de retraite. Sur un bulletin, la ligne peut être regroupée avec d’autres cotisations, mais la logique reste la même : une base, un taux et un montant. Si vous comparez deux bulletins, la cotisation doit suivre la même structure, même si le montant varie avec la rémunération. Pour aller plus loin, lisez régularisation ijss sur bulletin de salaire.
Découper salaire et plafond pour lire la tranche 1
La lecture de la tranche 1 commence par le lien entre salaire et plafond. L’assiette de calcul correspond à la partie du revenu située dans la limite du plafond mensuel de sécurité sociale, ce qui donne une base claire pour la cotisation. Dans le bulletin, cette base sert à séparer ce qui relève de la tranche 1 et ce qui passe éventuellement en tranche 2. Le plafond joue donc un rôle de repère social et de sécurité dans le calcul. Une assiette bien lue évite les erreurs de compréhension.
Le salaire est découpé en plusieurs tranches pour appliquer des règles différentes selon la part rémunérée. Cette base de calcul permet de distinguer la tranche 1, la tranche 2 et le cas limite au plafond. Pour un revenu inférieur au plafond, toute la base relève de la tranche 1. Pour un revenu égal au plafond, la base reste entièrement dans cette tranche. Au-dessus, seule la part jusqu’au plafond reste en tranche 1.
| Cas de salaire | Lecture de la tranche 1 |
|---|---|
| Salaire inférieur au plafond | Assiette intégrale en tranche 1 |
| Salaire égal au plafond | Base plafonnée, tranche 1 complète |
| Salaire supérieur au plafond | Part plafonnée en tranche 1, surplus en tranche 2 |
Le lien entre plafond mensuel et assiette de calcul
Le plafond mensuel fixe la limite de l’assiette servant au calcul. Si votre salaire brut reste en dessous, la base de calcul suit le salaire entier. Si votre salaire dépasse ce plafond, la base de la tranche 1 s’arrête au plafond. Cette mécanique de sécurité sociale rend la lecture plus stable d’un bulletin à l’autre et permet de comprendre pourquoi la cotisation ne progresse pas toujours au même rythme que le revenu.
- identifier le plafond du mois
- repérer la base retenue sur le bulletin
- vérifier la tranche appliquée au salaire
Pourquoi le salaire est découpé en plusieurs tranches
Le découpage du salaire sert à appliquer des règles de cotisation différentes selon le niveau de rémunération. La base de tranche 1 couvre la part la plus courante du salaire, tandis que la tranche 2 concerne l’excédent éventuel. Ce découpage social évite de mélanger des calculs distincts et aide à lire le bulletin avec précision. Pour le salarié, cela signifie que le revenu n’est pas traité d’un seul bloc, mais par portions cohérentes.
Calculer la cotisation sans se tromper
Le calcul d’une cotisation de retraite complémentaire se fait en trois étapes simples : on repère l’assiette, on applique le taux, puis on vérifie le montant affiché. La part salariale est prélevée sur le brut, tandis que la part employeur complète le financement. Cette logique explique pourquoi le montant visible sur la paie n’est qu’une partie de la cotisation totale. Pour un salarié, lire le prélèvement sans cette méthode conduit souvent à une mauvaise interprétation.
Prenons un exemple chiffré : sur un brut de 2 200 euros, avec une assiette de 2 200 euros et un taux global de 7,87 %, la cotisation totale atteint 173,14 euros. Si la part salariale représente 40 %, le montant retenu sur le brut est de 69,26 euros et le reste relève du versement patronal. Le net baisse donc, mais la cotisation alimente des droits futurs.
La formule de calcul appliquée à l’assiette
La formule de calcul repose sur une assiette multipliée par un taux. Si l’assiette est de 1 800 euros et le taux de 7,87 %, le montant total de cotisation est de 141,66 euros. Le salarié voit alors une part sur son brut et l’employeur finance le complément. Cette méthode simple aide à lire la ligne sans confusion et à comprendre pourquoi le montant varie quand le brut change.
- déterminer l’assiette exacte
- appliquer le taux indiqué
- séparer la part salariale et la part employeur
Ce que paie l’employeur en plus du salaire brut
L’employeur paie une part patronale en plus du salaire brut, ce qui augmente le coût total du poste. Cette part patronale ne modifie pas le brut versé au salarié, mais elle complète la cotisation globale. Dans une paie bien rédigée, le montant patronal apparaît parfois à titre informatif. Le salarié peut ainsi comprendre que la cotisation n’est pas uniquement une retenue, mais un financement partagé entre deux parts.
AGIRC-ARRCO, points et droits futurs
Le régime AGIRC-ARRCO organise la retraite complémentaire des salariés du privé autour d’un modèle à points. Chaque cotisation alimente un droit futur, et le point devient l’unité de lecture la plus utile pour suivre votre retraite. Dans ce régime, la base de calcul, le montant versé et la valeur d’achat du point s’enchaînent pour transformer une retenue de paie en droits. Le salarié ne finance donc pas seulement une charge : il accumule des points.
Le modèle AGIRC-ARRCO fonctionne comme un compte de retraite complémentaire. La cotisation est convertie en points selon des règles propres au régime, puis ces points servent plus tard au calcul de la pension. Ce système relie directement le travail, le revenu et la retraite. Pour beaucoup de salariés, cette logique paraît abstraite jusqu’au moment où l’on voit que chaque ligne de paie prépare un droit concret.
Comment les points sont générés par les cotisations
Les points AGIRC-ARRCO sont générés à partir de la cotisation versée sur la base de salaire retenue. Plus la cotisation est régulière, plus le nombre de points progresse. Une conversion simplifiée peut se lire ainsi : cotisation versée, valeur d’achat du point, puis nombre de points obtenus. Ce mécanisme reste lisible si vous gardez en tête que la retraite complémentaire transforme une part du revenu en droits mesurables.
- la cotisation alimente un droit futur
- la base de salaire sert de support
- le point mesure l’acquisition des droits
- le régime traduit la paie en retraite
Pourquoi cette ligne prépare la retraite future
Cette ligne prépare la retraite future parce qu’elle inscrit chaque mois une contribution dans le régime complémentaire. Le salarié voit une retenue, mais cette retenue devient un capital de points. À long terme, la logique du régime AGIRC-ARRCO permet de relier le présent de la paie et le futur de la pension. C’est précisément ce lien qui rend la lecture de la ligne si importante.
Repérer les cas particuliers et éviter les confusions
La confusion la plus fréquente oppose retraite complémentaire et complémentaire santé. La première concerne la retraite, la seconde la mutuelle santé d’entreprise. Sur un bulletin, les deux lignes peuvent coexister, mais elles n’ont ni la même finalité ni le même calcul. Le salarié doit aussi rester attentif au modèle de fiche utilisé, car une fiche simplifiée peut regrouper plusieurs rubriques. Une lecture rapide évite de croire qu’une cotisation santé finance la retraite, ou l’inverse.
Quatre erreurs reviennent souvent : confondre mutuelle et retraite, lire la ligne sans regarder l’assiette, croire qu’un montant fixe reste identique chaque mois, et oublier la part employeur. Un bulletin modèle bien structuré aide à distinguer ces rubriques. Si vous vérifiez la ligne avec calme, vous repérez vite les écarts et vous comprenez mieux le social de votre paie.
Différencier retraite complémentaire et complémentaire santé
La retraite complémentaire sert à préparer une pension future, alors que la complémentaire santé couvre des frais de santé. La mutuelle apparaît souvent comme une retenue liée à la santé, tandis que la ligne retraite relève d’un autre régime. Un salarié peut donc voir deux lignes proches sur la fiche, mais leur sens reste très différent. Cette distinction évite les erreurs de lecture et les fausses alertes.
- ne pas confondre mutuelle et retraite
- vérifier la rubrique de rattachement
- contrôler le modèle de fiche utilisé
- relire le bulletin avant toute conclusion
Lire correctement une fiche de paie simplifiée
Une fiche de paie simplifiée regroupe parfois plusieurs cotisations sous une rubrique plus large. Le salarié doit alors repérer la ligne ou la sous-rubrique qui mentionne la retraite complémentaire. Le bulletin reste lisible si vous observez l’intitulé, la base et le montant. Une mutuelle santé peut apparaître juste à côté, mais elle ne remplace jamais la ligne retraite. Ce modèle simplifié demande surtout de comparer les mentions avec attention.
Vérifier sa fiche de paie et réagir en cas d’écart
La vérification d’une cotisation commence par cinq contrôles simples : l’assiette, le taux, le montant, le mois concerné et la cohérence avec le brut. Si votre salaire change, la cotisation peut changer aussi, mais elle doit toujours correspondre aux règles appliquées. Le salarié gagne à comparer plusieurs mois pour repérer une variation normale ou une anomalie. Un modèle de bulletin bien tenu facilite ce suivi et évite les surprises sur le net.
Si le montant ne correspond pas, signalez-le rapidement à l’équipe paie avec le bulletin concerné et votre dernier versement de salaire. Expliquez l’écart observé, puis demandez la vérification de l’assiette et du taux appliqués. Gardez toujours vos bulletins, car ils servent de preuve en cas de correction. Une cotisation bien vérifiée protège vos droits et sécurise votre paie mois après mois.
Les vérifications utiles avant de contacter la paie
Avant de contacter la paie, vérifiez que l’assiette correspond bien au salaire brut du mois, que le taux affiché est cohérent et que le montant prélevé suit la même logique que le mois précédent. Comparez aussi le prélèvement avec le versement figurant sur votre bulletin. Ces contrôles rapides suffisent souvent à comprendre l’origine d’un écart et à préparer une demande claire.
- contrôler l’assiette du mois
- vérifier le taux appliqué
- comparer le montant avec le mois précédent
- relire le brut et le net
- garder les bulletins et justificatifs
Que faire si le montant ne correspond pas
Si le montant affiché ne correspond pas, contactez l’équipe paie avec une demande précise et factuelle. Mentionnez le mois, le montant attendu, le montant observé et la cotisation concernée. Une variation peut venir d’un changement de salaire, d’une assiette différente ou d’un ajustement tardif. En gardant vos bulletins, vous facilitez le contrôle et le versement correct des régularisations éventuelles.
FAQ – Questions fréquentes sur la retraite complémentaire en paie
À quoi sert la cotisation de retraite complémentaire sur le bulletin de paie ?
La cotisation sert à financer vos droits de retraite complémentaire et à générer des points. Elle apparaît sur le bulletin comme une retenue liée à votre future pension.
Comment savoir si je suis en tranche 1 ou en tranche 2 ?
Regardez le plafond de Sécurité sociale et comparez-le à votre base de salaire. En dessous ou au niveau du plafond, vous êtes en tranche 1 ; au-dessus, une partie peut passer en tranche 2.
Pourquoi la ligne change-t-elle d’un mois à l’autre ?
La cotisation change si le brut, l’assiette ou le taux évoluent. Un changement de mois peut aussi venir d’une régularisation ou d’une variation de salaire.
Quelle différence entre retraite complémentaire et mutuelle santé ?
La retraite complémentaire prépare votre pension, alors que la mutuelle santé couvre des frais de santé. Les deux lignes peuvent apparaître sur le bulletin, mais elles n’ont pas la même finalité.
La cotisation réduit-elle mon salaire net ?
Oui, la part salariale de la cotisation réduit le net à payer, car elle est prélevée sur le brut. En contrepartie, elle ouvre des droits de retraite.
Que faire si le montant affiché ne correspond pas à mon bulletin habituel ?
Vérifiez d’abord l’assiette, le plafond et le taux, puis contactez la paie avec le bulletin concerné. Conservez vos documents pour comparer les mois et faciliter la correction.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie