CSG sur la fiche de paie : calcul, taux et retenues
 Eugene
•
29 octobre 2026
Lire un bulletin de salaire peut vite ressembler à un petit casse-tête, surtout quand une ligne de retenue semble surgir sans explication. La CSG sur la fiche de paie représente une contribution sociale prélevée sur votre revenu d’activité pour financer la protection sociale. Elle est importante parce qu’elle influence à la fois votre paie, votre net imposable et la lecture de votre bulletin. Dans cet article, vous allez comprendre son rôle, son taux, son calcul et les repères utiles pour vérifier chaque montant sans stress.
Pourquoi cette contribution apparaît sur le bulletin de salaire
La csg apparaît sur le bulletin parce qu’elle participe au financement du système social français, et le salarié la voit directement sur sa paie. Cette contribution sert à verser des ressources au public, notamment pour la santé, la protection et d’autres dépenses sociales liées à l’activité. Dans une entreprise, la commission qui prépare la fiche doit noter ce prélèvement avec précision, car il touche au salaire et au revenu. Pour comprendre la ligne, il faut aussi savoir que la csg n’est pas une cotisation classique : elle a un rôle social large et un calcul spécifique. En complément, découvrez comprendre sa fiche de paie.
Voici ce qu’elle finance de façon simple :
- la sécurité sociale et certaines dépenses de santé ;
- la protection sociale des salariés et des autres revenus concernés ;
- une partie du financement public lié au système social ;
- des projets de solidarité qui accompagnent la vie active.
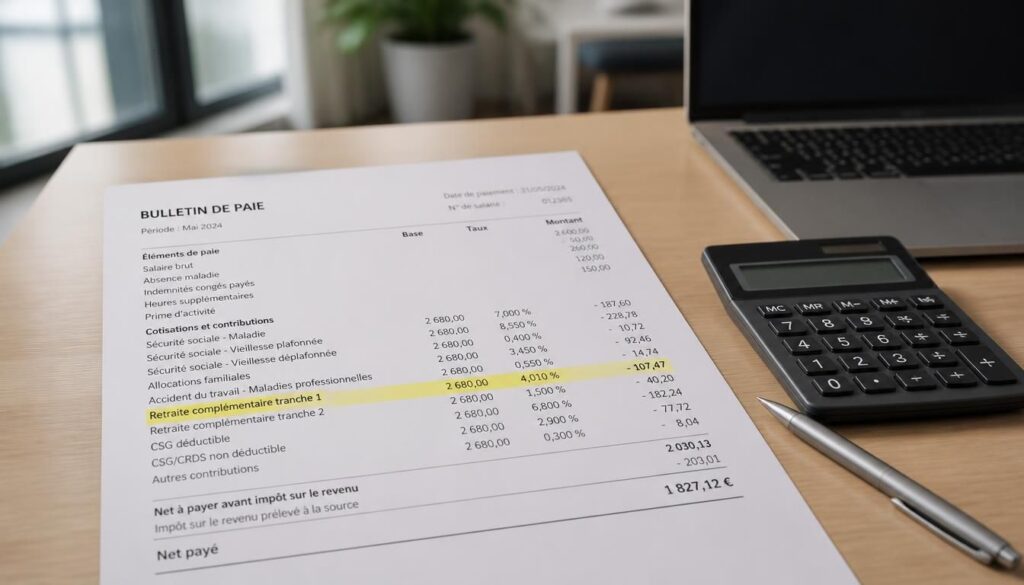
Sur un bulletin, vous pouvez lire une ligne comme « csg déductible » ou « csg non déductible » avec un montant retenu sur le salaire brut. Cette information aide le salarié à comprendre ce qui est prélevé sur sa paie et pourquoi le revenu net change d’un mois à l’autre. La csg sert donc à relier le salaire versé et l’effort social demandé à chacun. Pour approfondir ce sujet, consultez notre guide sur csg déductible de l’impôt sur le revenu fiche de paie.
Comprendre la base de calcul et l’abattement appliqué
La base de calcul de la csg correspond à une partie du salaire brut, pas au brut intégral. Pour calculer la csg, l’employeur applique une fraction de la rémunération après un abattement forfaitaire, ce qui modifie la base retenue. Cette partie de revenu sert à déterminer le montant exact du prélèvement social, et le salarié peut ainsi comprendre pourquoi le calcul diffère du brut affiché. En paie, il faut noter que la base n’est pas toujours identique au salaire brut total, car une partie est retirée avant l’application du taux. Vous pourriez également être intéressé par régularisation ijss sur bulletin de salaire.
| Élément | Définition |
|---|---|
| Brut | Rémunération avant retenues sociales |
| Base CSG | Partie du brut après abattement forfaitaire |
| Net imposable | Montant utilisé pour l’impôt après ajustements |
Exemple simple : si votre salaire brut est de 2 500 €, la base peut être calculée après un abattement de 1,75 % sur la partie concernée, soit 43,75 €. La base retenue devient alors 2 456,25 €. Avec un taux de 9,2 %, la csg totale atteint 225,99 €, puis une fraction déductible vient alléger le revenu imposable. Ce calcul permet de prévoir le net imposable et de comprendre le passage du brut au montant réellement pris en compte.
Quelle différence entre CSG et CRDS sur la paie
La csg et la crds apparaissent souvent ensemble sur la paie parce qu’elles sont toutes deux des contributions sociales prélevées sur le revenu. Leur assiette est proche, mais leur finalité n’est pas la même. La csg finance largement le système social, tandis que la crds a pour objectif de contribuer au remboursement de la dette sociale. Le salarié voit donc deux lignes séparées sur le bulletin, même si elles se ressemblent dans leur logique de calcul. Pour aller plus loin, lisez fiche de paie pour auto entrepreneur.
- La csg a un champ plus large que la crds ;
- Les taux ne sont pas identiques ;
- La part déductible concerne surtout la csg ;
- Les deux prélèvements utilisent une assiette voisine sur le salaire.
Sur un bulletin, la lecture devient plus claire si vous comparez les montants ligne par ligne. Par exemple, pour un salaire brut de 2 000 €, la csg peut être affichée avec un taux de 9,2 %, puis la crds avec un taux de 0,5 %. Le salarié comprend alors que ces deux retenues n’ont pas la même fonction, même si elles réduisent toutes les deux le revenu disponible. Cette information est utile pour vérifier la paie et repérer une anomalie.
Les taux, la part déductible et les exonérations à connaître
Les taux de csg varient selon la nature du revenu, et la part déductible joue un rôle central dans le calcul. Pour un salarié, le taux global appliqué aux revenus d’activité est généralement de 9,2 %, dont 6,8 % sont déductibles du revenu imposable. Cette contribution sociale se divise donc en deux portions, ce qui explique pourquoi le montant retenu sur la paie n’a pas le même effet fiscal que d’autres retenues. Le salarié doit aussi regarder le seuil applicable à sa situation, car certaines exonérations existent.
- Exonération possible pour certains revenus de remplacement ;
- Exonération ou réduction selon un seuil de ressources ;
- Exonération partielle pour certaines situations de temps partiel ;
- Exonérer certains revenus sociaux spécifiques selon le dispositif ;
- Exonération liée à des cas particuliers de santé ou de retraite.
La csg déductible diminue le revenu imposable, alors que la partie non déductible reste intégrée au calcul fiscal. C’est pourquoi il faut bien distinguer le taux de csg appliqué et l’effet réel sur le net. Dans une situation de prévoyance ou d’activité réduite, le montant peut varier légèrement. Pour calculer correctement, il faut toujours vérifier la base, le taux et la part déductible indiqués sur le bulletin.
Comment lire chaque ligne de retenue sur le bulletin
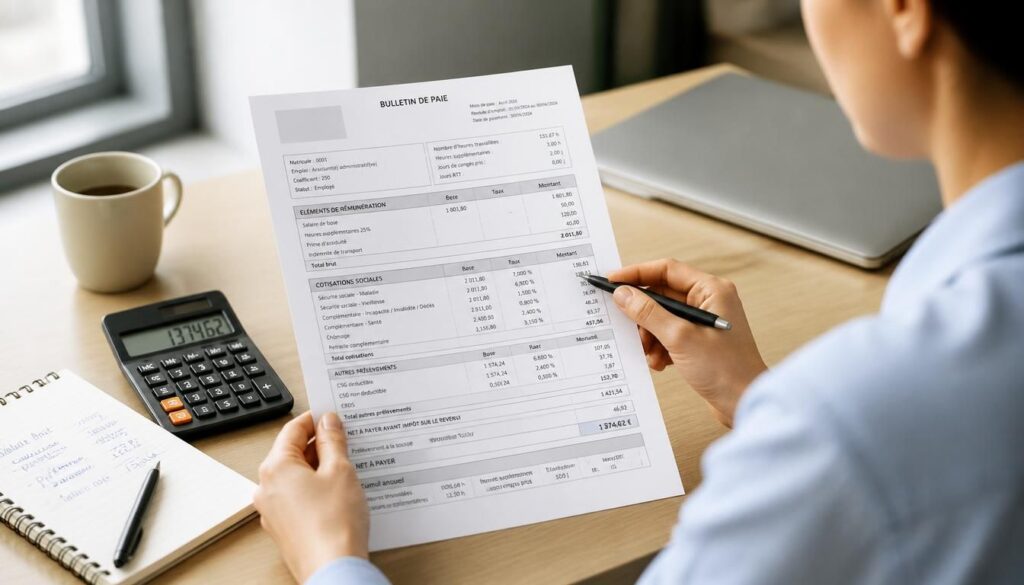
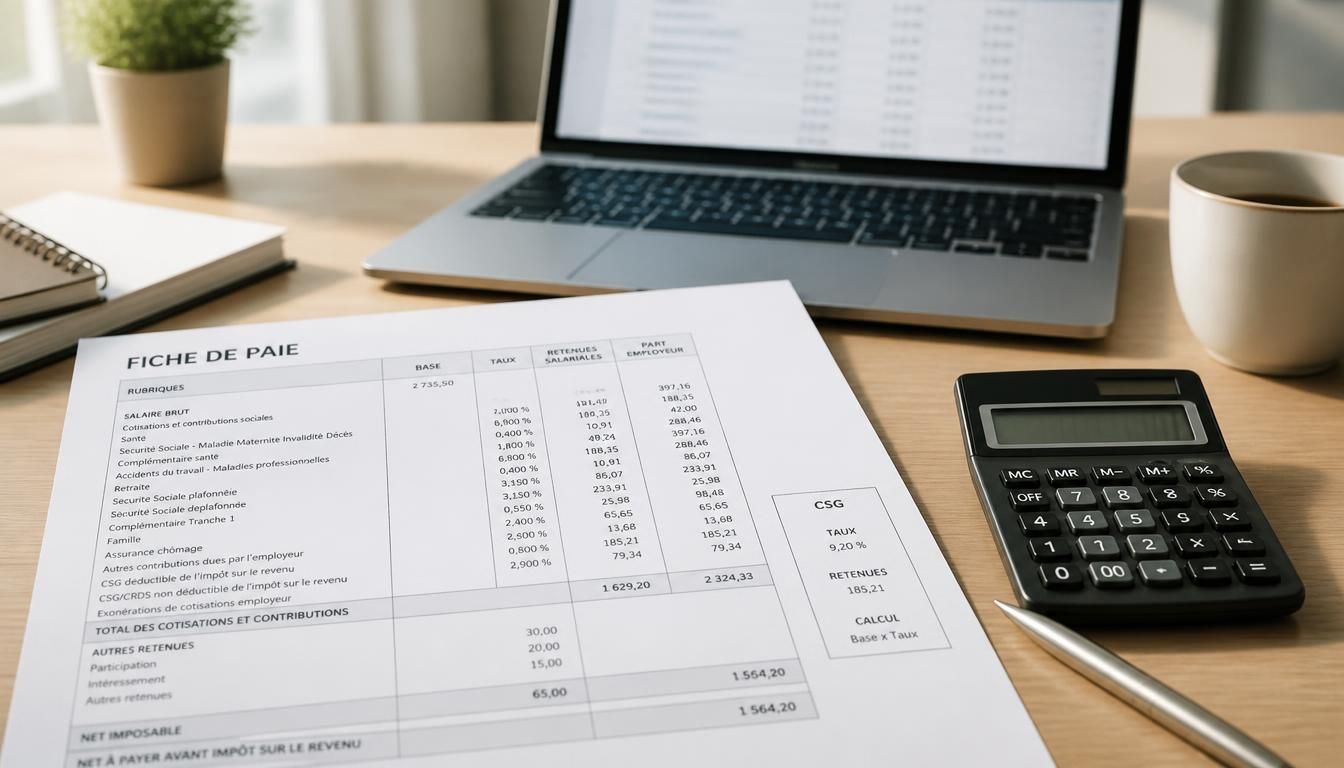
La lecture du bulletin de paie devient plus simple quand vous suivez les lignes dans l’ordre. La csg se repère d’abord par son intitulé, puis par sa base, son taux et son montant. Sur une fiche de paie, ces lignes donnent des repères utiles pour comprendre le net imposable et le net à payer. Le salarié peut ainsi vérifier si la retenue correspond bien au revenu déclaré et aux règles de calcul. Dans une entreprise, la gestion de la paie doit rester cohérente d’un mois à l’autre.
- Vérifiez l’intitulé exact de la ligne ;
- Contrôlez la base affichée ;
- Comparez le taux appliqué ;
- Regardez le montant retenu ;
- Reliez la ligne au net imposable et au net payé.
Une anomalie fréquente consiste à confondre une base erronée avec un taux correct. Par exemple, si la base est trop élevée de quelques euros, la csg et la crds seront toutes deux faussées sur le bulletin. Pour vérifier, il faut recalculer la fraction de salaire concernée, puis comparer le résultat avec les lignes de paie. Cette information permet au salarié de passer d’une simple lecture à un vrai contrôle.
L’impact sur le net imposable et le salaire à prévoir
La csg modifie le net imposable, ce qui change la façon de prévoir le revenu mensuel. Le net à payer et le net imposable ne sont pas identiques, car une partie de la csg est déductible et une autre ne l’est pas. Pour le salarié, cette différence explique pourquoi le salaire affiché en bas du bulletin ne suffit pas à connaître le montant fiscal exact. La contribution sociale a donc un effet concret sur la gestion du budget et sur les versements à venir.
- Le net à payer baisse à cause de la retenue ;
- Le net imposable reste plus élevé que le net versé ;
- La part déductible réduit la base fiscale ;
- Le revenu mensuel doit être prévu avec le bulletin complet.
Exemple : un salarié avec 2 000 € de net à payer peut avoir un net imposable de 2 080 € si une partie de la csg est déductible mais pas la totalité. Pour prévoir son salaire, il faut donc regarder le montant global, la déduction et le taux appliqué. Cette logique aide à anticiper son revenu sur plusieurs mois, surtout quand la paie varie avec une activité partielle ou une prime.
FAQ – Questions fréquentes sur la contribution sociale en paie
Pourquoi la CSG apparaît-elle sur mon bulletin de paie ?
La csg apparaît sur le bulletin parce qu’elle finance une partie du système social et de la sécurité liée au revenu d’activité. Elle est prélevée directement sur le salaire pour participer au financement public.
Quelle différence entre CSG et CRDS ?
La csg a une fonction plus large que la crds, qui sert surtout à rembourser la dette sociale. Les deux prélèvements sont proches, mais leurs taux, leur part déductible et leur objectif ne sont pas identiques.
Pourquoi mon net imposable est-il plus élevé que mon net à payer ?
Le net imposable inclut une partie de la csg déductible, alors que le net à payer correspond au salaire réellement versé. Cette différence est normale et aide à comprendre le calcul fiscal du revenu.
Une partie de la CSG est-elle déductible du revenu imposable ?
Oui, une part de la csg est déductible, ce qui réduit la base de calcul de l’impôt. Cette déduction concerne surtout les revenus d’activité et elle figure sur le bulletin de paie.
Comment vérifier le calcul de la CSG sur ma fiche de paie ?
Pour vérifier la csg, contrôlez la base, le taux, le montant et la cohérence avec votre salaire brut. Si une ligne semble étrange, comparez le bulletin avec vos données de paie et demandez une explication à la gestion salariale de l’entreprise.